この記事では、固定資産税の支払いでポイントを貯めるための「2026年最新ルート」と「損益分岐点」を徹底解説します。
「固定資産税の支払い、どうせなら少しでもお得にしたい」と考えたことはありませんか?実は今、クレジットカードやスマホ決済を活用することで、1.0%〜最大2.0%前後のポイント還元を受けられるケースが増えています。10万円の納付で1,000円以上のポイントが戻ることもあり、毎年必ず発生する税金の支払いはポイ活のビッグチャンスです。
一方で、2025年から2026年にかけて決済サービスのポイント還元ルールが大きく変わり、「知らずに現金払いや口座振替を続けて損をしている」「せっかくアプリを使ったのにポイント付与対象外だった」というケースも続出しています。
- 手軽にサクッとポイントを貯めたい初心者の方
- 少し手間をかけてでも還元率を最大化したい上級者の方
- 現金感覚でコンビニでサクッと支払いたい電子マネー派の方
- クレジットカードの「年間100万円修行」を達成したい方
- 2026年最新の「改悪」を避けて、確実に得するルートを知りたい方
- 固定資産税をお得に支払う前に知っておきたい基礎知識
- 固定資産税の支払い方法と2026年最新比較
- 納税額別の損益シミュレーション
- 失敗しないための注意点(チェックリスト)
- 【2026年最新】手段別おすすめ還元ルートと結論
- まとめ:納税前に確認する3つのステップ
固定資産税をお得に支払う前に知っておきたい基礎知識
固定資産税を支払うにあたり、まずは自分がどのような税金をいつ支払うのか、基本的なルールを把握しておきましょう。仕組みを理解することで、払い忘れを防ぎ、計画的にポイ活を進めることができます。
固定資産税と都市計画税の違い
固定資産税は、毎年1月1日時点で土地や家屋、償却資産を所有している人に課される地方税です。市街化区域内に不動産を持っている場合は「都市計画税」もあわせて請求されるのが一般的です。標準税率は固定資産税が1.4%、都市計画税が上限0.3%となっており、原則3年に1度、評価額が見直されます。
2026年の納税通知書はいつ届く?いつ払う?
納税通知書は毎年4月〜5月ごろに各市町村から発送されます(自治体により異なります)。通常、1年分の税額を4期に分割して納付します。第1期の納期に1年分を一括で払うことも可能ですが、一括払いによる割引は基本的にありません。
多くは4月、7月、12月、2月ですが、東京都は若干特殊ですね。
| 都市 | 第1期 | 第2期 | 第3期 | 第4期 |
|---|---|---|---|---|
| 東京都(23区) | 6月頃 | 9月頃 | 12月頃 | 翌2月頃 |
| 福岡市 | 4月末 | 7月末 | 12月末 | 翌2月末 |
| 大阪市 | 4月 | 7月 | 12月(25日まで) | 翌2月 |
| 名古屋市 | 4月末 | 7月末 | 12月末 | 翌2月末 |
⚠️期限切れによる延滞金に注意
固定資産税の支払い方法と2026年最新比較
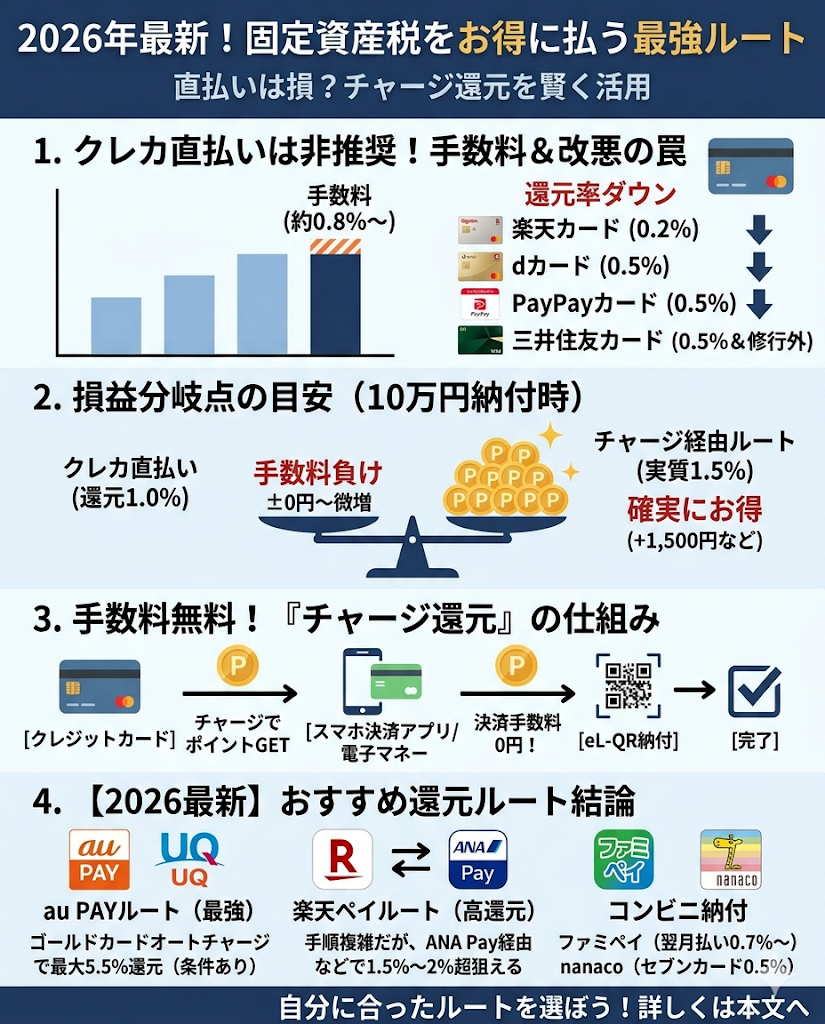
2023年より「eL-QR(地方税統一QRコード)」が導入され、固定資産税や自動車税はほぼ全国の自治体でスマホ決済やクレジットカード納付が可能になりました。それぞれの決済手段の特徴と注意点、そして近年の還元率ダウン(改悪)の状況を整理して比較します。
クレジットカード納付(地方税お支払サイト)
「地方税お支払サイト」からクレジットカードで直接納付できます。ポイント還元が受けられる反面、納付額1万円以下で80円(0.8%)、以降1万円増えるごとに約73〜82円が加算されるシステム利用料が納税者負担となります。実態としては1万円あたり約80〜100円(0.8〜1.0%)が現実的なレンジです。
還元率1.0%のカードで支払うと、手数料が0.83%の自治体であれば1万円あたり約17円のプラスになるなど、実質わずかにプラスとなる可能性はありますが、大きく得をすることはありません。
さらに近年、地方税の支払いでポイント還元率を引き下げるクレジットカードが急増しています。手数料負けするカードが大半を占めるようになったため、クレジットカードによる直接納付は、クレカの決済修行(年間100万円利用達成など、決済額を増やしたい特段の理由)がない限り、原則としておすすめしません。
固定資産税払いで還元率が引き下げられたカード(直納付は非推奨)
| カード | 通常還元率 | 固定資産税払い | 変更時期 |
|---|---|---|---|
| 楽天カード | 1.0% | 0.2% (500円→1pt) |
変更済み |
| dカード | 1.0% | 0.5% | 2026年2月1日~ |
| PayPayカード | 1.0% | 0.5% | 2026年6月2日~ |
| セゾンカード(永久不滅) | 0.5% | 0.25% (2,000円→1pt) |
2024年1月11日~ |
| アメックス直発行カード (グリーン・ゴールド等) |
1.0% | 0.5% (200円→1pt) |
変更済み |
| Marriott Bonvoyアメックス | 1.0% | 0.5% | 2025年8月21日~ |
| ANAアメックス | 1.0% | 0% (対象外) |
2024年1月1日~ |
| ヒルトン・オナーズ アメックス | 1.0% | 0% (対象外) |
2024年1月1日~ |
🟡 据え置き・引き下げなしのカード(2026年現在)
| カード | 還元率 | 備考 |
|---|---|---|
| リクルートカード | 1.2% | 年会費無料で税金払い最高水準(手数料負けを回避可能) |
| JCB CARD W | 1.0% | 39歳以下申込制限あり |
| 三井住友カード (NL・ゴールドNL等) |
0.5% | 税金の直接納付はポイント対象。ゴールドNLは年間100万円の利用集計にも算入 |
| ANAワイドゴールド (三井住友) | 1.0% | 税金の直接納付もポイント付与対象 |
| 三井住友 プラチナプリファード | 1.0% | 年会費33,000円 |
三井住友カード(NL・ゴールドNL等)で国税・地方税を直接納付した場合は、通常のVポイントが付与されます。三井住友カード ゴールド(NL)とビジネスオーナーズ ゴールドでは、税金の支払いも年間100万円の利用集計に含まれます。
2026年3月1日から年間利用額の集計対象外に追加されたのは、au PAY、Kyash、JAL Pay、バンドルカードへのチャージです。税金のカード直接納付は対象外になっていません。通常還元0.5%だけでは納付手数料に負けやすいものの、年間100万円まで残りわずかな人が不足額を埋める用途では選択肢になります。
スマホ決済(PayPay・楽天ペイ・au PAY・d払いなど)
スマホのカメラでeL-QRを読み取って納付するアプリ決済です。最大のメリットは「決済手数料が無料」である点です。ただし、スマホアプリの「請求書払い」で納付した時点では、原則としてポイントは貯まりません。
- PayPay・d払い・au PAY:請求書払いによる決済時のポイント還元は一律0%です。
- 楽天ペイ:楽天キャッシュ残高からの支払い時のみ0.5%還元。それ以外の残高払いは0%です。
納付時(決済時)の還元がゼロだからといって損なわけではありません。「スマホ決済にクレジットカードからチャージするルート」を工夫することで、チャージ分のポイント還元を獲得し、手数料無料の恩恵を受けながらトータルで最大2%超の還元を狙うのが現在の主流スタイルです。
電子マネー(nanaco・WAON・ファミペイ)
コンビニのレジで支払う方法です。こちらもスマホ決済と同様に、特定のクレジットカードでチャージすることでポイントを獲得します。チャージルートを工夫することで還元率を大きくアップさせることができます。
コンビニまで行く必要がありますが、アプリの操作が苦手でも現金感覚でサクッと支払えます。ただし、電子マネーはチャージ残高の上限に注意が必要です。
nanacoチャージルート解説
残高上限は5万円。セブンカード・プラスなら0.5%還元。ApplePayチャージルートなら1%超の還元率も狙えます。
ファミペイチャージルート解説
残高上限は10万円(本人確認で30万円)。ファミマカード以外にもクレジットチャージに対応しています。翌月払いなどの支払い方法もあります。
※WAON(ミニストップ)については現在固定資産税などの収納代行を終了しております。
納税額別の損益シミュレーション
前述の通りクレジットカード直払いは手数料負担が大きいため推奨しませんが、手数料無料のスマホ決済チャージルートを利用した場合とで、実質的な「お得額」にどれくらい差が出るかを比較しました。
| 納税額 | クレカ直払い (還元1.0%) ※微増 〜 ±0円 |
スマホ決済ルート (実質1.5%) ※手数料無料 |
|---|---|---|
| 5万円 | 微増 〜 ± 0円 | + 750円 |
| 10万円 | 微増 〜 ± 0円 | + 1,500円 |
| 20万円 | 微増 〜 ± 0円 | + 3,000円 |
失敗しないための注意点(チェックリスト)
お得な支払いルートを活用する際、システム上の仕様やルールを知らないと思わぬ落とし穴にハマることがあります。特に以下のポイントには注意が必要です。
領収証書・納税証明書の発行タイミング
チャージ上限と高額納税の対策
スマホ決済にクレカからチャージする場合、各社で月間のチャージ上限が定められています。
- au PAY:一般カード・ゴールドカードともにクレジットカードからのチャージ上限は月10万円まで(※2024年11月に一般カードの上限が引き上げられました)
10万円や20万円を超える高額納税の場合、1ヶ月ではチャージしきれないことがあります。「数ヶ月前から計画的にチャージして残高を貯めておく」「期ごとに分割して納付する」などの工夫が必須です。
【2026年最新】手段別おすすめ還元ルートと結論
2026年4月現在、各種キャンペーンや改悪情報を踏まえた上での「おすすめルート」を手段・サービスごとに羅列して整理しました。クレジットカードからの直納付は原則として手数料負担が大きいため推奨せず、スマホ決済や電子マネーへの「チャージ」を活用するルートをまとめています。
楽天ペイ ルート
- 楽天カード経由
楽天カードから楽天キャッシュへのチャージは還元なし。ただし、あとリボキャンペーンの対象であれば、キャンペーンの還元を上乗せすることが可能です。 - ANA Pay → 楽天Edy ⇔ 楽天キャッシュ(楽天ペイ)経由
JAL Pay、ANAダイナース、エポスゴールドなどの高還元クレカからANA Payにチャージし、楽天Edyを経由して楽天キャッシュと相互交換して納付するルートです。手順は複雑ですが、現在生き残っている中では最高峰の還元率(1.5%〜2%超)を誇ります。2026年現在はiOSも対応しています。
ルート解説については「楽天Edy(楽天キャッシュ)のチャージルート」の記事もご覧ください。
au PAY ルート
- au PAY ゴールドカード経由(最大5.5%還元)
au/UQユーザーが条件を満たせばau PAY ゴールドカードからのオートチャージで最大5.5%還元となり、チャージ上限も月10万円あるため高額納税に圧倒的に有利です。
【最大5.5%還元の内訳】
通常還元0.5% + オートチャージ特典最大5.0%(上限 月1,000P)- ゴールド会員:+1%
- auじぶん銀行設定:+1%
- auでんき支払い:+1%
- 家族カード利用:+1%
- ETC利用:+1%
※注意点として、月1,000Pの上限は「オートチャージ特典分(最大5%部分)」のみが対象です。通常還元の0.5%は別枠で加算されます。
フル条件(+5%)を満たせる場合、月2万円のオートチャージで特典上限に到達します(1%なら10万円で到達)。 - エポスゴールド経由
JQカードエポスゴールドなどを利用し、「年間100万円修行」の1万Pボーナス込みで実質1.5%の還元を狙いながらau PAYへチャージするルートです。決済修行用として優秀です。
ファミペイ ルート(コンビニ納付)
- ファミペイ翌月払いを利用(0.7%~)
- ファミマカードやJCBブランドのクレジットカードからチャージ経由(カード側の還元で0.5%~1%)
残高上限は10万円(本人確認で30万円)。翌月払いのステップボーナスなどを活用すれば還元率を底上げできます。
ルート解説については「ファミペイチャージルート解説」の記事もご覧ください。
nanaco ルート(コンビニ納付)
- セブンカード・プラスからのチャージ(0.5%)
- Apple Payチャージを活用(一部の高還元カードからチャージして最大1%程度)
残高上限は5万円。手軽にコンビニのレジで支払いたい方に適しています。
ルート解説については「nanacoチャージルート解説」の記事もご覧ください。
まとめ:納税前に確認する3つのステップ
- 手元の納付書に「eL-QR」マークが印字されているか?
- 利用するスマホ決済アプリが請求書払いに対応しているか?
- 今年から改悪されたクレジットカードのルートを使っていないか?
固定資産税は毎年必ず支払う高額な固定費です。だからこそ、一度お得な支払いルートを作ってしまえば、毎年数千円分のポイントが自動的に還元される「再現性の高いポイ活」になります。
原則として手数料負けするクレジットカード直払いは避け、スマホ決済や電子マネーへの「チャージ還元」を賢く活用して、今年の納税を乗り切りましょう!
